华天科技最赚钱的生意,压根不是CPO。
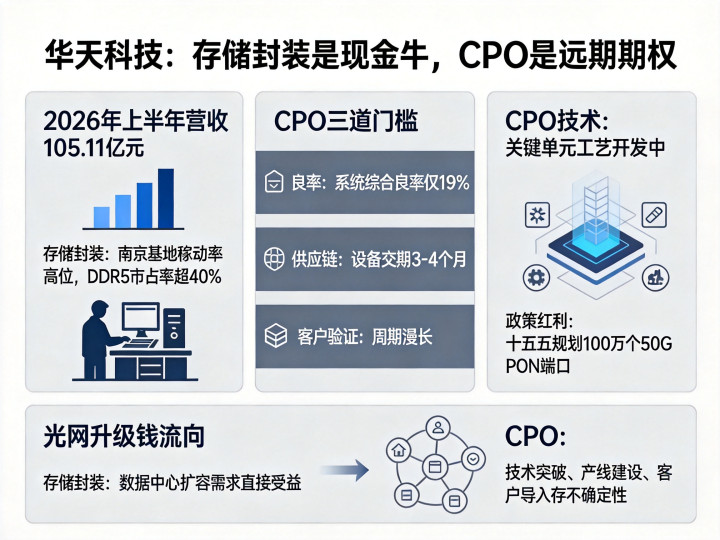
2026年上半年,这家封测巨头营收突破百亿,扣非净利润同比暴增超31倍,国内DDR5服务器内存封装市占率超过40%。但驱动这轮业绩爆发的核心引擎,是存储封装——不是CPO。公司8月刚披露半年报,明确写着CPO封装技术"关键单元工艺开发正在进行之中"。
市场炒得沸沸扬扬的CPO概念,在华天科技的财报里几乎找不到实质贡献。
那问题来了:工信部9月7日印发《信息通信行业发展"十五五"规划》,明确十五五期间建成100万个50G PON端口、推进万兆光网规模部署,这波光网升级的政策红利,华天科技到底能不能吃到嘴里?
存储封测是现金牛,CPO是远期期权先看华天科技真正在赚什么钱。
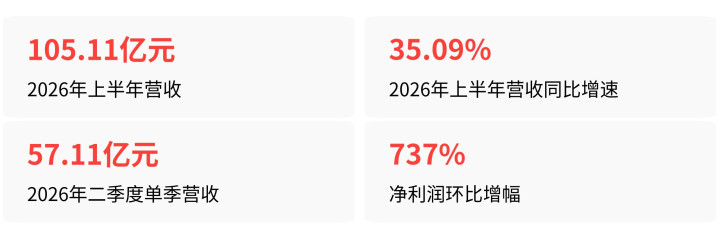
2026年中报数据显示,公司上半年营收105.11亿元,同比增长35.09%,二季度单季营收57.11亿元创历史新高,净利润环比暴增737%。
核心拉动力是存储封装——南京基地稼动率持续高位运行,订单饱满度贯穿整个上半年,DDR5服务器内存封装出货量快速增长,叠加产品价格修复与结构升级,带动整体毛利率稳步修复。
公司布局也完全围绕存储展开。南京先进封测基地二期二阶段项目2026年6月开工,投资30亿元,计划2028年5月投产,达产后年新增营收21.5亿元,产品主要面向AI算力、服务器等领域存储芯片封装。
CPO在哪?2026年4月投资者互动平台回复原话是"CPO封装技术关键单元工艺开发正在进行之中",年度董事会工作报告的表述是"加快推动CPO技术研发落地,为后续产业化应用与市场导入奠定坚实基础"。注意措辞——"技术研发落地"、"奠定基础"。
相比之下,长电科技和工业富联已经完成CPO封装样品交付与小批量验证.
花旗6月研报直接给出了封测三家的排序:长电科技优先于通富微电优于华天科技。华天科技先进封装营收占比显著低于前两家,2027年预期市净率只给到4倍,远低于长电科技的6倍,核心判断就是"CPO这类高附加值AI先进封装布局进度落后"。
CPO要变现,得先过三道硬门槛光网升级的政策红利真实存在,但从规划到变成华天科技的订单,中间隔着三座大山。
第一道坎是良率。SemiAnalysis 6月发布的报告给出了一组被广泛引用的数据:单颗CPO光引擎贴装良率乐观能做到95%,但一颗主流ASIC芯片需要集成32通道光引擎,系统综合良率仅19%。
CPO和传统光模块不同——光模块坏了可以单独拔下来换,CPO封在芯片内部,任何一处耦合、封装或热管理失效,整套系统报废。摩根士丹利也明确提示,CPO不是单一产品迭代,是芯片、光学、封装、系统运维四方协同的底层架构革命,验证周期极长,落地难度远超市场预期。
第二道坎是供应链瓶颈。CPO封测需要的核心精密运动平台、高精度定位设备,当前交期已拉长至3-4个月,订单能见度普遍达6-9个月。200mW以上高功率CW光源2026年上半年行业缺口超30%,全球90%以上高端磷化铟衬底、核心MOCVD设备被海外垄断。
华天科技在互动平台也承认,国产设备和材料的验证导入还在进行中.
第三道坎是客户验证周期。CPO订单的最终决策权不在封测厂,运营商、头部云厂商定义全生命周期成本考核标准,光模块厂商主导上游封测供应商的准入选型。当前国内CPO部署优先集中在智算集群内部互连场景,传统干线光网仍以400G可插拔模块升级为主。
这意味着华天科技即使完成技术开发,要进入核心供应链拿到批量订单,也还需要漫长的客户验证。
光网升级的钱,会怎么流到封测厂但这个周期在本次"十五五"场景下大概率会缩短——因为需求结构完全不同了。
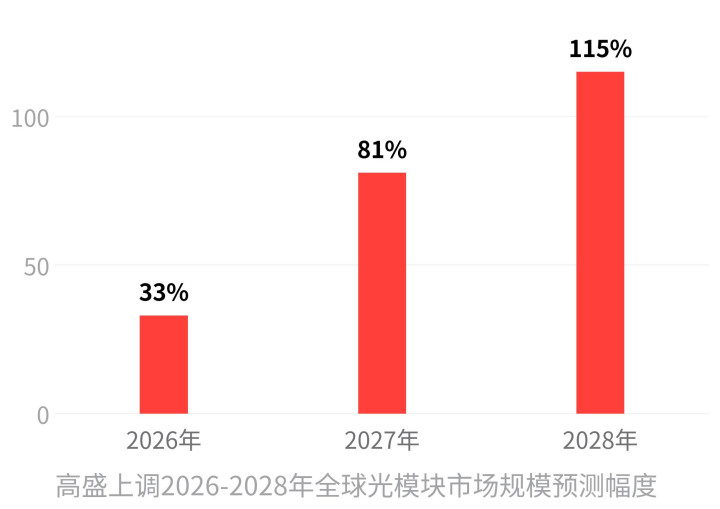
"十四五"时期,光网需求完全由运营商固网升级、5G配套单一主线牵引,释放节奏平缓。本次"十五五"同时叠加AI算力基础设施爆发,2025年全球数据中心光纤需求同比猛增75.9%,高盛9月7日同步将2026至2028年全球光模块市场规模预测分别上调33%、81%和115%。
CRU测算2026年全球光纤光缆供需缺口已达1.8亿芯公里,供给紧张程度远超上一轮。
更重要的是,下游客户结构变了。运营商不再是唯一买家,北美云厂商、国内智算中心的采购占比大幅提升,订单结构从长周期、低毛利的运营商集采,叠加高毛利、快交付的AI数据中心订单。
这意味着业绩兑现节奏会更快,但头部企业和尾部企业的分化也会更剧烈——因为高毛利订单向已经完成客户认证的头部封测厂集中。
华天科技在存储封装赛道已经完成了这个卡位。DDR5市占率超40%、南京基地满产运行、二期项目2028年投产,这个基本盘会直接受益于光网升级带来的数据中心扩容需求。
但CPO的增量,要看华天科技能不能在2027-2028年的关键窗口期完成技术突破、产线建设和客户导入——而这三个条件目前都还停留在"推动中"、"开发中"、"验证中"。
如果华天科技拿到CPO订单,2027年后的营收会出现第二增长曲线;如果CPO整体商业化节奏被推迟到2028-2029年(SemiAnalysis的基准预测),或者长电科技、工业富联已经把头部客户绑定完毕,华天科技前期投入的先进封装产能可能面临空置风险。
所以,华天科技从这波光网升级红利中获益,是有确定性的——但确定性的部分在存储封装,不在CPO。CPO是一个典型的"政策方向正确、产业趋势成立、但兑现时间和份额存在显著不确定性"的远期变量。
配资天眼提示:文章来自网络,不代表本站观点。